Restitusi Pajak Tertahan Gara-gara APBN Ketat, Utang Negara Rp70 T Ancam Likuiditas Pengusaha
Pengetatan Restitusi PPN Menekan Arus Kas Dunia Usaha
Beritasosial.com – Pengusaha Kena Pajak (PKP) menghadapi tekanan baru pada arus kas ketika proses pengembalian Pajak Pertambahan Nilai (PPN) atau restitusi diperketat. Persoalan ini semakin penting karena nilai tunggakan restitusi pemerintah yang belum dibayarkan telah mencapai Rp70,25 triliun, angka yang berpotensi memengaruhi kemampuan pelaku usaha membiayai kegiatan operasionalnya.
Restitusi bukan sekadar prosedur administrasi perpajakan. Bagi perusahaan yang memiliki kelebihan pembayaran PPN, dana tersebut dapat menjadi bagian penting dari modal kerja. Ketika pencairannya tertunda atau prosesnya semakin panjang, perusahaan harus menutup kebutuhan kas melalui sumber lain untuk membayar pemasok, menjaga persediaan, menjalankan produksi, serta memenuhi kewajiban usaha sehari-hari.
Pusat Pengembangan Akuntansi Fakultas Ekonomi dan Bisnis Universitas Indonesia (PPA FEB UI) menilai langkah menjaga kas Anggaran Pendapatan dan Belanja Negara (APBN) melalui penahanan pencairan restitusi memiliki risiko besar terhadap kesinambungan rantai pasok industri nasional.
Perubahan Skema dalam PMK No. 28 Tahun 2026
Peraturan Menteri Keuangan Nomor 28 Tahun 2026 membawa perubahan pada mekanisme pengembalian pendahuluan PPN. Pendekatan yang sebelumnya bertumpu pada kepercayaan atau trust-based kini bergeser menjadi proses validasi yang lebih ketat.
Selain perubahan pendekatan tersebut, batas nilai restitusi dipangkas tajam. Nilai yang sebelumnya dapat mencapai Rp5 miliar kini diturunkan menjadi Rp1 miliar. Perubahan yang diterapkan seragam itu menimbulkan kekhawatiran, terutama bagi eksportir dan pelaku usaha yang selama ini memenuhi ketentuan perpajakan serta mengandalkan pengembalian PPN untuk menjaga perputaran dana.
Pengetatan memang dapat diarahkan untuk mencegah penyalahgunaan dan kecurangan. Namun, penerapan tanpa membedakan tingkat risiko wajib pajak dinilai dapat menghasilkan dampak yang tidak proporsional. Wajib pajak dengan kepatuhan yang baik dapat ikut mengalami penundaan, meskipun tidak memiliki karakteristik risiko tinggi.
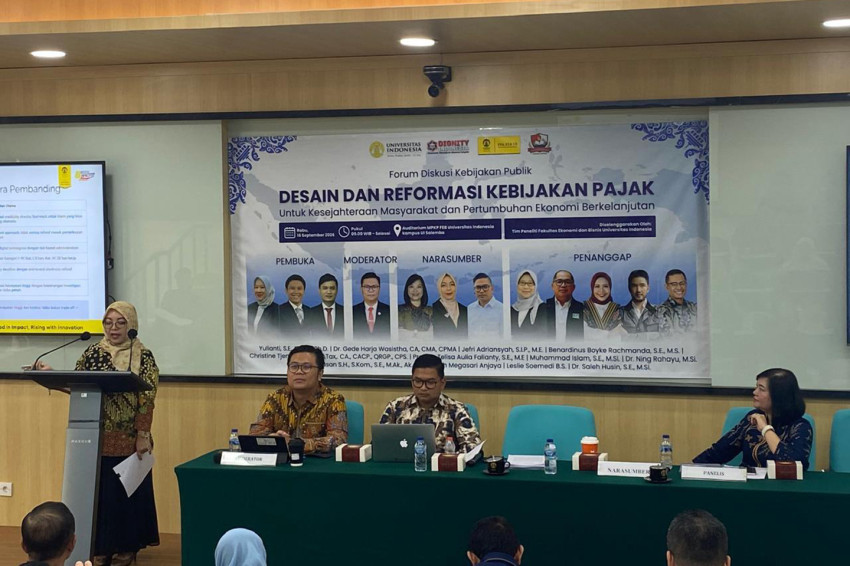
“Tanpa pembedaan antara wajib pajak patuh dan berisiko tinggi, pengetatan yang ditujukan mengendalikan kecurangan justru berpotensi menahan likuiditas pengusaha kena pajak (PKP) yang telah memenuhi ketentuan,” ujar Ketua Tim Peneliti Kajian Restitusi Pajak FEB UI, Telisa Falianty.
Pernyataan itu disampaikan dalam forum diskusi kebijakan publik bertajuk Desain dan Reformasi Kebijakan Pajak untuk Kesejahteraan Masyarakat dan Pertumbuhan Ekonomi yang Berkelanjutan di Kampus UI Salemba, Jakarta Pusat, Rabu, 16 September 2026.
Risiko bagi Eksportir dan Rantai Pasok
Eksportir termasuk kelompok usaha yang perlu mencermati perubahan ini. Dalam kegiatan ekspor, pengelolaan PPN dan restitusi memiliki arti penting karena transaksi ekspor berkaitan dengan mekanisme perpajakan yang berbeda dari penjualan domestik. Keterlambatan pengembalian kelebihan pajak dapat membuat dana yang seharusnya berputar di kegiatan usaha tertahan lebih lama.
Dampaknya tidak berhenti pada satu perusahaan. Saat modal kerja menipis, kemampuan perusahaan memenuhi pembayaran kepada pemasok dapat ikut terganggu. Pemasok kemudian menghadapi keterlambatan penerimaan dana, sementara pelaku usaha lain dalam rantai produksi juga berpotensi merasakan tekanan serupa. Karena itu, isu restitusi dapat berkembang dari persoalan administrasi pajak menjadi persoalan likuiditas yang menjalar di sektor riil.
Pelaku usaha patuh juga membutuhkan kepastian prosedur. Validasi yang ketat akan lebih mudah diterima apabila disertai penilaian risiko yang jelas, proses yang terukur, dan waktu penyelesaian yang dapat diprediksi. Kepastian semacam itu memungkinkan perusahaan menyusun perencanaan kas dengan lebih baik, meskipun pengembalian pajak tidak langsung dicairkan.
Tekanan Fiskal dan Ketergantungan pada PPN
Latar belakang pengetatan tidak terlepas dari kondisi fiskal pemerintah. Defisit APBN pada 2025 mencapai Rp670,3 triliun. Angka tersebut terbentuk ketika belanja negara sebesar Rp3.435,5 triliun melampaui pendapatan yang berada di level Rp2.765,1 triliun.
Dalam situasi itu, penerimaan dari PPN dan Pajak Penjualan atas Barang Mewah (PPnBM) menjadi salah satu penopang utama kas negara. Total penerimaan PPN dan PPnBM mencapai Rp790,2 triliun, setara 35,6% dari keseluruhan penerimaan pajak. Besarnya kontribusi ini membuat pengelolaan PPN memiliki posisi strategis dalam menjaga ruang fiskal pemerintah.
Namun, kebutuhan menjaga kas APBN menghadirkan tantangan kebijakan tersendiri. Negara membutuhkan penerimaan yang kuat untuk membiayai belanja, sementara dunia usaha memerlukan kepastian atas hak pengembalian pajak yang telah memenuhi syarat. Keseimbangan di antara dua kepentingan tersebut menjadi krusial agar kebijakan fiskal tidak justru melemahkan aktivitas ekonomi yang menjadi sumber penerimaan pajak itu sendiri.
Besarnya tunggakan restitusi Rp70,25 triliun memperlihatkan bahwa masalah ini tidak dapat dipandang sebagai keluhan administratif biasa. Nilai tersebut merupakan dana yang dapat memengaruhi kapasitas usaha dalam membiayai produksi dan kewajiban komersialnya. Semakin lama dana tertahan, semakin besar pula kebutuhan perusahaan untuk menyesuaikan pengelolaan kasnya.
Perlunya Pendekatan yang Lebih Terarah
Pengendalian kecurangan perpajakan tetap penting, tetapi desain kebijakan perlu mempertimbangkan perbedaan profil wajib pajak. Pendekatan yang mampu memilah antara wajib pajak berisiko tinggi dan pelaku usaha dengan rekam kepatuhan baik berpotensi menjaga tujuan pengawasan tanpa menimbulkan tekanan yang berlebihan pada sektor usaha.
Bagi PKP, perkembangan aturan restitusi perlu dipantau secara cermat karena menyangkut perencanaan arus kas dan administrasi perpajakan. Sementara bagi pemerintah, kelancaran mekanisme pengembalian pajak dapat menjadi bagian dari upaya menjaga kepercayaan pelaku usaha, terutama ketika kondisi anggaran membutuhkan penerimaan yang kuat sekaligus pertumbuhan ekonomi yang berkelanjutan.
Related Reading
Frequently Asked Questions
What is Restitusi Pajak Tertahan Gara gara APBN?
Restitusi Pajak Tertahan Gara gara APBN is the main topic of this guide. The article explains the context, practical details, and next steps readers should understand.
Why does Restitusi Pajak Tertahan Gara gara APBN matter?
Restitusi Pajak Tertahan Gara gara APBN matters because readers are looking for a useful answer, not just a short summary. Good content should match search intent and help them decide what to do next.